ウォレットガイド / Tangemの使い方
確認日:2026年10月13日。画面や提供条件は変更される場合があります。
運営者はTangemの紹介プログラムに参加しています。この記事に購入・交換サービスへの紹介リンクはありません。
預けておくだけで増える?
普通に保管するだけでは利息は付きません。利回りを得るには、別の仕組みに参加します。
その分、価格変動以外のリスクも増えます。「ハードウェアウォレットで操作するから元本も安全」とは考えないでください。
「USDCなら値動きが小さそうだし、利回りも付けばお得?」。考える前に知っておきたいのは、誰が利息を払い、何が起きると引き出せなくなるのかです。この記事では、通常の保管、貸付、ステーキングを分けて説明します。
まず、3つの違いを知る
| 使い方 | 利回りの源泉 | 追加で考えること |
|---|---|---|
| 通常の保管 | 保管そのものに利息は付かない | 鍵の管理、価格変動、誤送金 |
| 貸付・Yield Mode | 借り手が支払う利息など | スマートコントラクト、引き出せる資金の不足 |
| ステーキング | 対応するネットワークの検証を支える報酬 | 解除までの待機期間、検証者やネットワークごとの条件 |
「ステーキング」という言葉は広く使われますが、USDCそのものを保有するだけでネットワークの検証報酬が発生するわけではありません。USDCの利回り商品を見るときは、実際には貸付なのか、流動性の提供なのか、別の運用なのかを確認します。
TangemのYield Modeは、Aaveを利用する貸付の仕組み
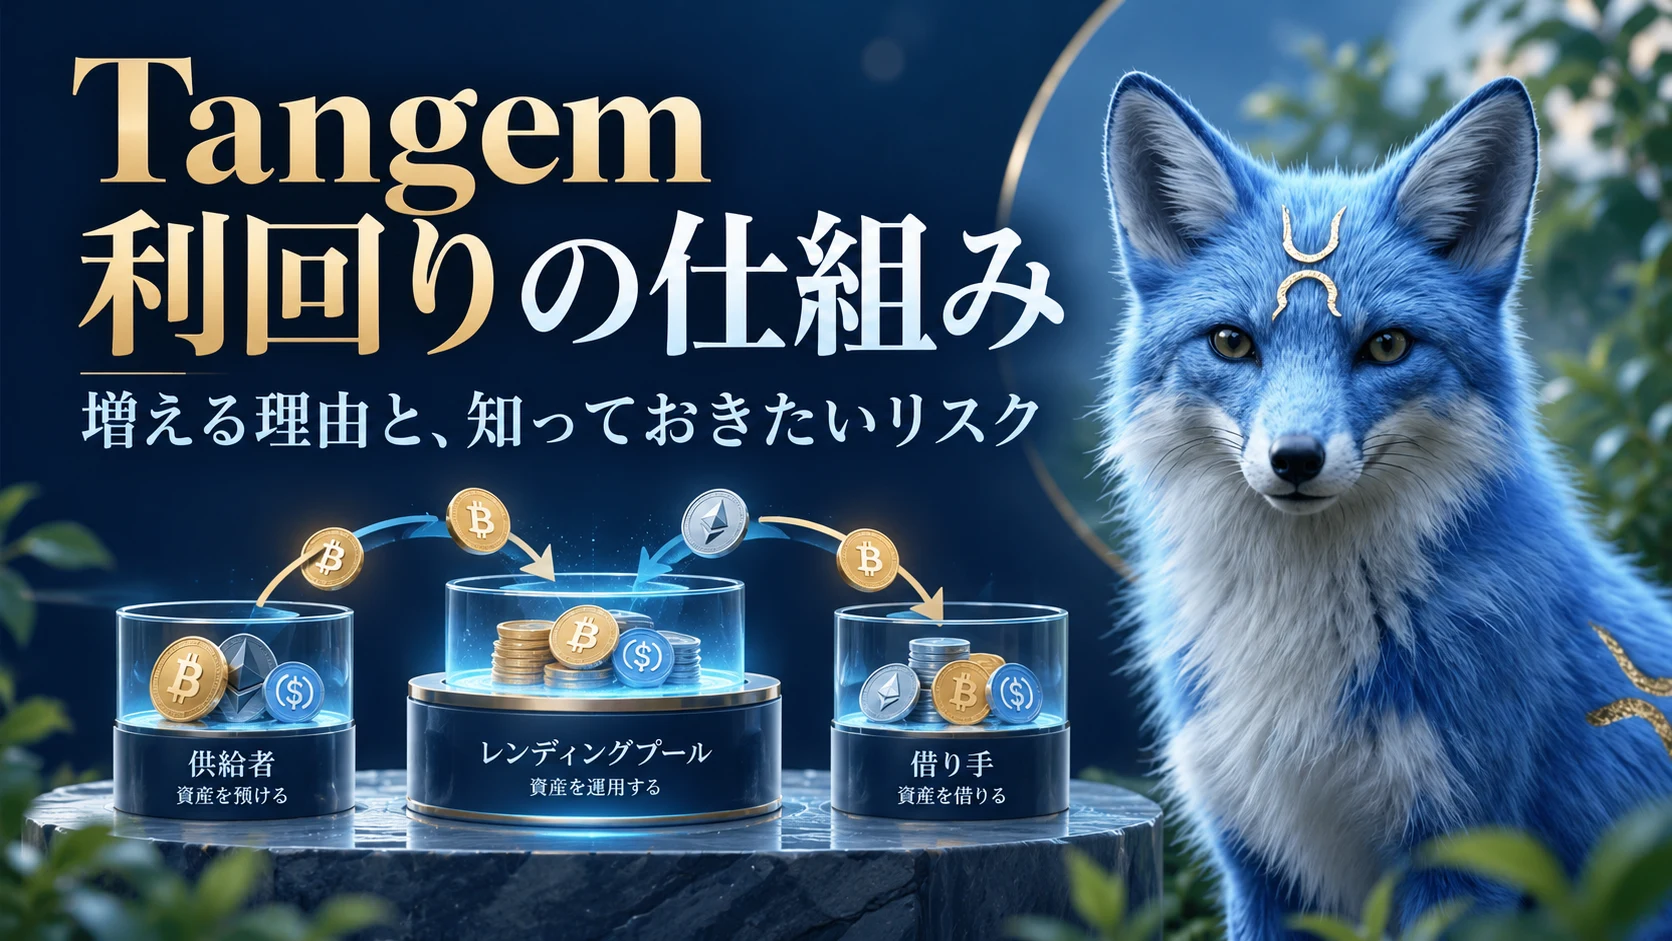
Tangemの公式説明では、Yield ModeはAaveというDeFiの貸付プロトコルを利用します。DeFiは、ブロックチェーン上のプログラムを使って取引などを行う仕組みの総称です。
対応する通貨を
プールへ供給 →
プログラムで貸付を処理。
条件に従って貸し出す →
借りた資産に対して
利息を支払う
仕組みを簡略化した図です。実際の利率は変動し、手数料もかかります。通常の保管や銀行預金とは異なります。
仕組みはAaveの供給ガイドで確認できます。Tangemを使って操作していても、通常のウォレット保管と同じ状態ではありません。資産を外部のスマートコントラクトで運用するリスクが加わります。
有効化時には、自動で供給される条件や、解除の方法も確認してください。本記事は仕組みの解説です。対象通貨・ネットワークや新規利用の可否は、現在の公式案内とアプリで確認する必要があります。
APYが5%なら、必ず5%増える?
APYは、複利を考慮した年率の目安です。変動型の商品で現在のAPYが5%でも、その利率が1年間続く約束ではありません。利率が下がれば、実際に得られる利息も変わります。
Tangemの公式案内では、Yield Modeの手数料は得られた利息の15%です。元本の15%という意味ではありません。別途、ネットワーク手数料なども考慮します。
さらに別途の費用や税金などを考えます。利益の予測ではありません。アプリ表示が手数料控除後の場合、重ねて引かないよう確認してください。
USDCが増えても、円では損をすることがある
USDCは米ドルへの連動を目指す通貨で、円に連動するものではありません。たとえば1,000 USDCを1 USDC=150円として15万円で持ち始め、利息後に1,050 USDCになっても、円換算レートが140円なら14万7,000円です。これは手数料・税金を省いた仮定の例ですが、数量の増加と円での利益が別であることが分かります。
ドルとの連動が崩れるリスクもあります。「ステーブル」という名前は、元本や円での価値の保証を意味しません。
いつでも引き出せるとは限らない
Aaveの引出案内では、引き出しには十分な流動性が必要とされています。プールの資金が多く借り出されていると、希望する額をすぐに引き出せないことがあります。
2026年4月にTangemが公表した事例
Tangemは2026年4月19日の公式更新で、rsETH/KelpDAO関連の問題を受けた流動性の状況と、Yield Modeで一部の送金・交換・解除に影響が出たことを説明しました。自動追加や新規の有効化を一時停止したことも公表しています。
これは、その日に公表された事例です。現在もすべて停止中だと示すものでも、全面的な復旧を確認したものでもありません。「引き出し可能」という一般的な説明だけで判断せず、利用時点の障害情報も読む必要があります。
利回りを見る前に確認したいリスク
- プログラムの不具合・攻撃:スマートコントラクトや関連サービスの問題で損失が出る可能性があります。
- 流動性不足:必要なときに全額を引き出せない可能性があります。
- 通貨・為替:通貨の価格や、ドルと円の為替が動きます。
- 手数料:少額運用では、開始・解除などの費用が利息を上回る場合があります。
- サービス変更:対象通貨、利用地域、手数料などの条件は変わる場合があります。
銀行預金と同じつもりで、近いうちに支払うお金や生活費を入れる判断には向きません。損失だけでなく、引き出せない期間が生じても困らないかを考えましょう。
ステーキングとの違いも確認する
Tangemのステーキング案内はYield Modeとは別です。対応する通貨でネットワークの検証に参加する仕組みを使い、報酬率、解除条件、最低額などは通貨ごとに異なります。検証者の問題による減額の仕組みなども、ネットワークごとに確認が必要です。
「利回りの高い方」で選ぶ前に、解除まで何日かかるのか、何を預けるのか、損失が出る条件は何かを比べてください。
日本から利用する条件と、税金は別に確認する
「DeFiだから日本のルールと関係ない」とは判断できません。サービスの仕組み、提供会社、居住国向けの条件、関連する規制を確認します。金融庁の利用者向け情報も参照してください。
報酬を受け取った日時、数量、円換算の根拠、手数料、取引IDを記録しましょう。DeFiで受け取るトークンの扱いや収益を認識する時点は、取引内容を整理して専門家に確認してください。国税庁の暗号資産等のFAQが基本資料になります。
コメント